Consignado SIAPE: parcela menor ou dívida por mais tempo?
Compare prazos no consignado SIAPE sem olhar só a parcela. Entenda o limite de 120 meses e o que conferir no custo total da proposta.
Uma parcela menor pode dar folga no mês. Mas, se ela vier de um prazo maior, a dívida também ficará mais tempo no contracheque. No consignado SIAPE, compare parcela, quantidade de meses, valor total a pagar e Custo Efetivo Total (CET) antes de escolher.
O Portal do Servidor informa que o limite normativo passou de 96 para 120 parcelas mensais para contratos firmados a partir de 20 de maio de 2026. Esse é um teto permitido pela regra, não uma garantia de que qualquer banco oferecerá 120 meses ou aprovará sua proposta. Contratos anteriores permanecem com as condições em que foram firmados.
Como o prazo muda a conta?
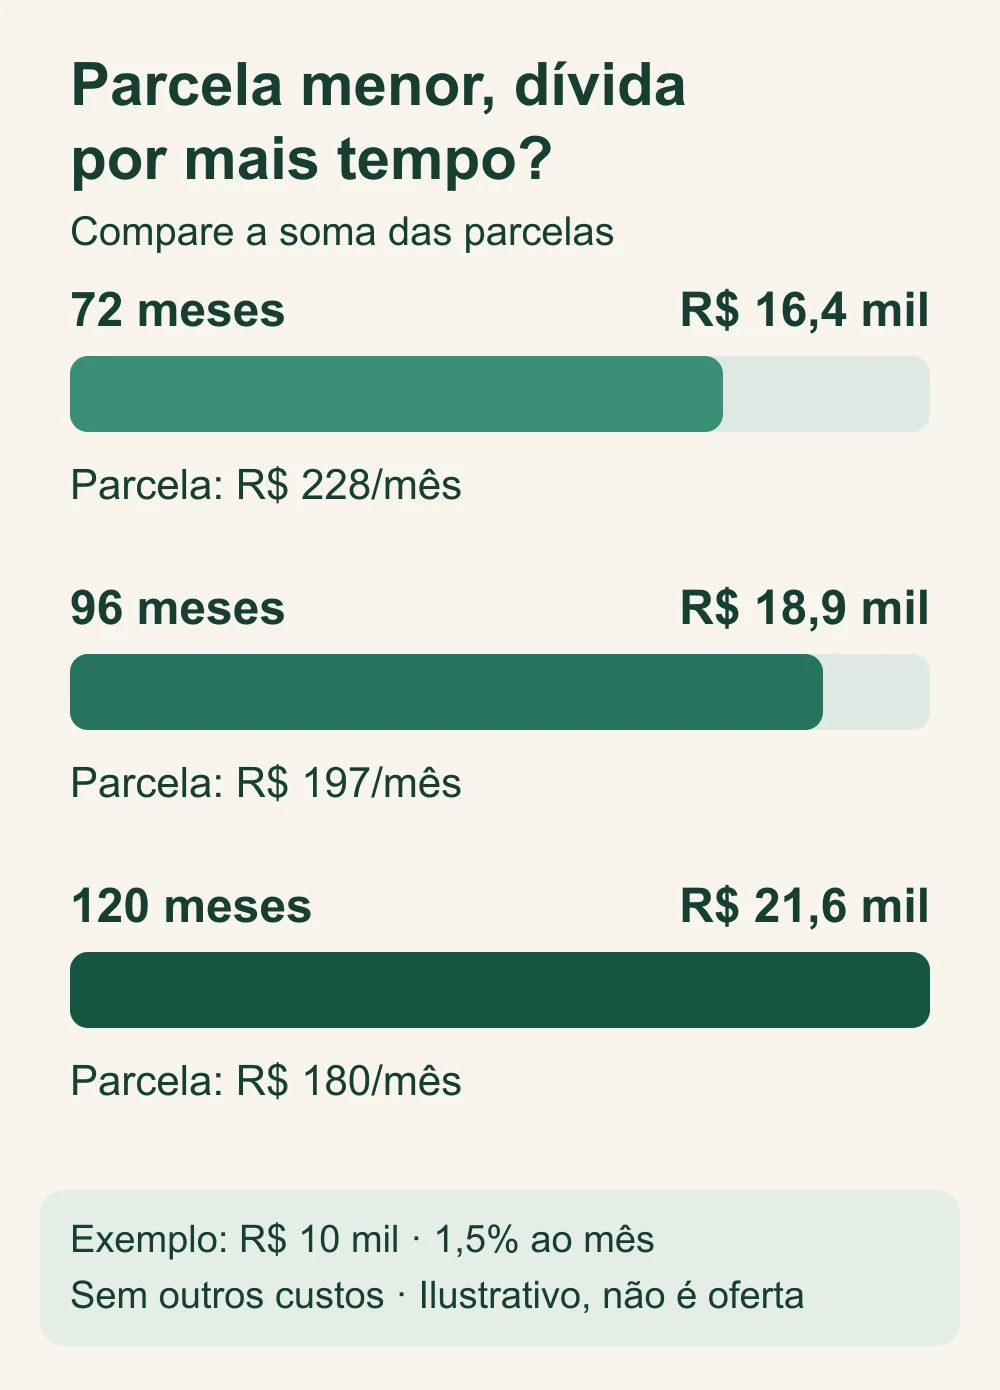
Para enxergar a diferença, veja um exemplo inteiramente hipotético, calculado para um empréstimo de R$ 10.000, taxa fixa de 1,5% ao mês e parcelas fixas. Ele não representa taxa, CET, produto nem condição oferecida pela Arthur Financeira ou por banco parceiro. Ignora IOF, tarifas, seguros e outras despesas; portanto, não é uma simulação de contratação.
| Prazo hipotético | Parcela aproximada | Soma aproximada das parcelas |
|---|---|---|
| 72 meses | R$ 228 | R$ 16,4 mil |
| 96 meses | R$ 197 | R$ 18,9 mil |
| 120 meses | R$ 180 | R$ 21,6 mil |
Mantido o mesmo valor recebido e a mesma taxa no exemplo, ir de 72 para 120 meses reduz a parcela em torno de R$ 48, mas eleva a soma paga em torno de R$ 5,2 mil e mantém o desconto em folha por mais quatro anos. Na proposta real, custos, taxa e condições podem ser diferentes. Peça os números completos da opção que está avaliando.
A menor parcela cabe melhor, mas resolve o problema?
Se a parcela de um prazo curto aperta o orçamento, não vale escolher por impulso só porque a soma final parece menor. Veja quanto sobra depois das despesas essenciais e se o desconto continuará confortável ao longo do contrato. Ao mesmo tempo, uma parcela pequena não transforma um empréstimo caro em barato.
Uma comparação útil é pedir duas opções para o mesmo valor líquido a receber, quando disponíveis, e anotar:
- quanto entra na sua conta;
- valor e número das parcelas;
- soma prevista das parcelas;
- taxa de juros mensal e anual e CET;
- eventuais despesas incluídas.
O CET reúne os custos da operação e ajuda a comparar propostas. O Banco Central orienta observar esse dado, além do impacto do desconto mensal na renda. Se o valor recebido ou outros custos mudam entre as propostas, a comparação só pela parcela deixa de ser equivalente.
Onde conferir o contrato que já tenho?
No SouGov.br, o Portal do Servidor mostra o caminho: Serviços Disponíveis → Consignação → Empréstimo Consignado → Consultar Contrato de Empréstimo. Ali você pode conferir parcelas totais e restantes, valor da parcela, taxa, CET e saldo devedor. O contrato existente serve como ponto de partida; confirme os dados da oferta nova antes de decidir.
Se a intenção é transferir um empréstimo já ativo para outra instituição, a pergunta muda. O guia de portabilidade SIAPE explica o processo de comparação e solicitação. Este artigo trata da escolha do prazo e do efeito no orçamento.
Quer comparar uma proposta real?
Se você tem vínculo SIAPE e está avaliando um novo empréstimo, me chama no WhatsApp para comparar os prazos. Eu ajudo a colocar lado a lado o valor recebido, a parcela, o prazo e o CET das condições que estiverem disponíveis para o seu caso. Você decide depois de ver a conta completa.
Revisado e aprovado por Arthur Moller de Brito
Pesquisa feita com apoio de inteligência artificial, conferida em fontes oficiais e revisada antes da publicação.
Correspondente bancário desde 2016. Apresentador do canal @arthurfinanceira no YouTube.