SouGov: como gerar e cancelar autorização de consignado
Veja como autorizar uma instituição no SouGov, consultar ou cancelar a autorização e entenda a diferença entre autorização e anuência.
Se você é servidor público federal ativo, aposentado ou pensionista do Poder Executivo Federal (SIAPE) e quer simular ou contratar um empréstimo consignado, o primeiro passo no sistema oficial não é assinar contrato nem passar documentos por aplicativo de mensagens. O procedimento começa com a autorização de consignatário no aplicativo ou na versão web do SouGov.br.
Gerar essa autorização dá permissão para que uma instituição financeira específica consulte seus dados funcionais e sua margem disponível. Essa permissão é temporária e serve para que a instituição monte uma proposta real. Ela não contrata o empréstimo, não desconta nada do seu contracheque e não obriga você a fechar negócio.
Antes de mexer em qualquer menu, confira uma informação essencial: se você possui mais de uma matrícula ou vínculo público (por exemplo, ativo e aposentado, ou dois cargos acumuláveis), selecione primeiro o vínculo funcional correto na barra superior da tela inicial. Confira os dados apresentados para o vínculo selecionado.
Autorização não é a mesma coisa que anuência
Uma das dúvidas mais comuns de quem busca crédito consignado no serviço público federal é achar que, ao autorizar a instituição no SouGov, o empréstimo já foi aprovado e contratado. Não é assim que a regra funciona.
O procedimento envolve autorização, negociação e anuência:

Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
- Autorização prévia (você no SouGov): você escolhe a instituição autorizada a visualizar sua margem. O acesso fica liberado por até 30 dias corridos ou até o registro do contrato — o que acontecer primeiro. Se você mudar de ideia, pode cancelar a qualquer momento antes do fechamento.
- Negociação com a instituição financeira: com a margem consultada, você conversa sobre taxas, número de parcelas, valor liberado e o Custo Efetivo Total (CET). Atenção: a Portaria MGI nº 984/2026 proíbe expressamente a formalização de contratos de consignação por telefone ou aplicativos de mensagens. A negociação pode ocorrer pelos canais de atendimento, mas a formalização segue o rito oficial.
- Anuência formal (você no SouGov): após negociar, acesse Empréstimo Consignado > Dar anuência para contrato de empréstimo e confira os dados. Se houver divergência, desista e procure a instituição para corrigir as informações. Autorize apenas um contrato que você solicitou e cujas condições estão claras e corretas.
Por isso, autorizar a instituição é apenas abrir a porta para que ela apresente opções transparentes para você avaliar. A autorização inicial e a anuência são ações distintas no SouGov.
Como gerar a autorização no SouGov passo a passo
Você pode gerar a autorização pelo aplicativo ou pela versão web do SouGov:
1. Acesse o menu Consignação
Abra o aplicativo ou site do SouGov.br com sua conta gov.br. Na tela inicial, role até a seção Serviços Disponíveis e toque em Consignação.

Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
2. Entre em Empréstimo Consignado
Na tela de Consignações, escolha Empréstimo Consignado. O sistema exibirá as opções operacionais da sua folha. Escolha Autorizar Consignatário.

Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
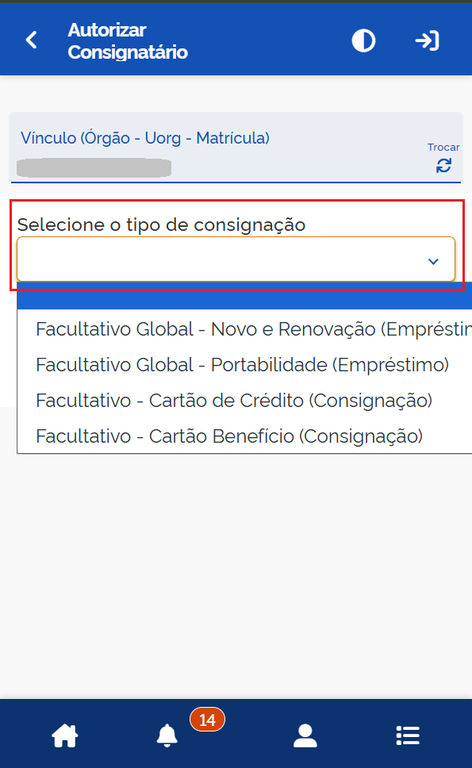
3. Selecione o tipo de consignação
Abra a caixa Selecione o tipo de consignação e escolha a modalidade que corresponde ao que pretende negociar. Se tiver dúvida, confirme a modalidade antes de autorizar a instituição.
Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
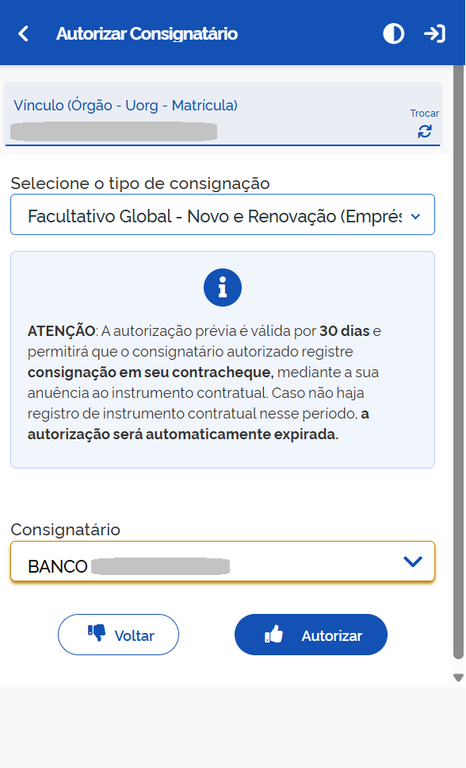
4. Escolha a instituição financeira
No campo Consignatário, selecione o banco ou instituição correspondente com a qual você deseja falar. Na mesma tela, o SouGov exibirá o aviso formal de que a autorização concedida tem validade de 30 dias corridos. Toque no botão azul Autorizar.
Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
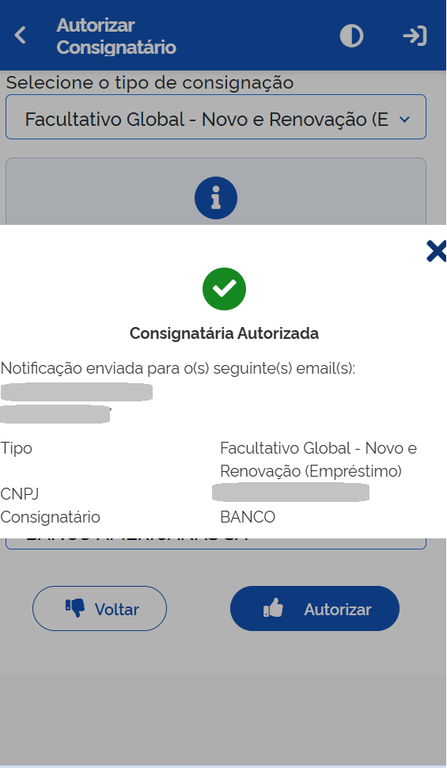
5. Confirme o envio
O sistema exibirá uma janela de confirmação informando que a consignatária poderá visualizar sua margem consignável. Toque em Confirmar. Em seguida, uma mensagem de sucesso confirma que a consignatária foi autorizada, e o SouGov envia um e-mail com os dados da autorização para o endereço cadastrado na sua conta gov.br.
Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
Como consultar as autorizações que você já gerou
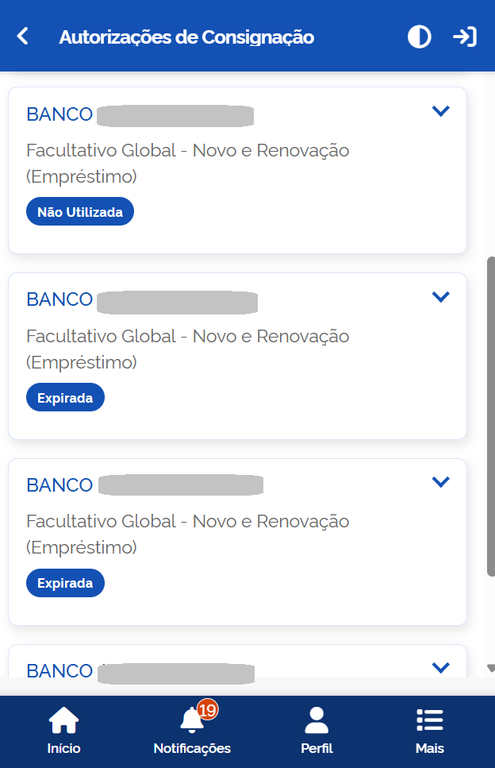
Saber quem pode ver sua margem é uma rotina importante de segurança. Consulte as autorizações no vínculo escolhido:
- Acesse Serviços Disponíveis > Consignação.
- Toque em Empréstimo Consignado > Consultar Autorização de Consignatário.
- Para visualizar detalhes, clique na seta ao lado de Utilizadas, conforme a orientação oficial.
Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
Confira as informações apresentadas e, se encontrar uma autorização que não deseja manter, consulte a opção de cancelamento. A autorização não utilizada é cancelada automaticamente após 30 dias.
Como cancelar uma autorização no SouGov
Você não precisa esperar os 30 dias terminarem para encerrar o acesso de uma instituição financeira. Se as condições apresentadas não foram vantajosas ou se você preferiu não seguir adiante, o cancelamento pode ser feito em poucos toques:
- No SouGov, confira seu vínculo e acesse Serviços Disponíveis > Consignação.
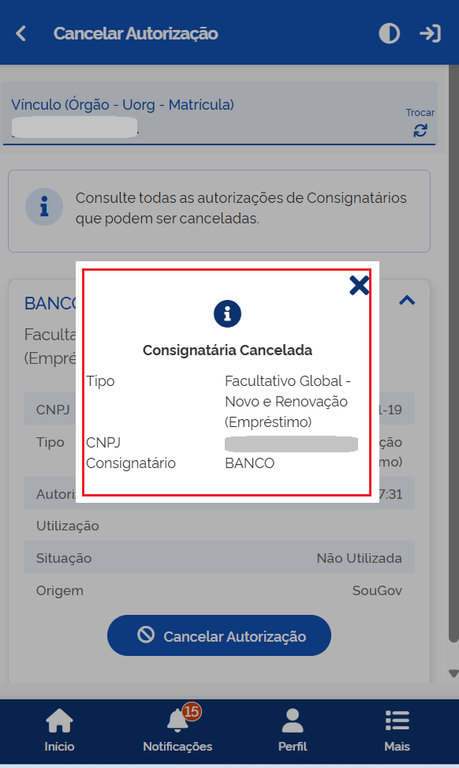
- Toque em Empréstimo Consignado > Cancelar Autorização de Consignatário.
- Selecione a autorização que deseja cancelar.
- Leia a notificação apresentada na tela antes de confirmar.
- Toque em Confirmar. O sistema exibirá uma mensagem de confirmação.
Fonte: Portal do Servidor (gov.br) — licença CC BY-ND 3.0 Não Adaptada
Atenção: cancelar a autorização de consulta não quita nem cancela um empréstimo já existente que já esteja descontando em folha. Se você encontrar parcelas de um empréstimo que não contratou ou suspeitar de irregularidade, o caminho correto no próprio SouGov é acessar Consignações > Redigir Termo de Reclamação, além de registrar ocorrência na ouvidoria do órgão e nos órgãos de defesa do consumidor.
Cuidados práticos com a segurança da sua conta
Mantenha estas precauções ao acessar sua conta:
- Nunca forneça sua senha gov.br a ninguém: nenhum banco sério, correspondente ou servidor público precisa da sua senha pessoal para simular condições de crédito. Não compartilhe sua senha nem códigos de acesso.
- Não informe códigos recebidos por SMS ou e-mail: códigos de autenticação em duas etapas servem para proteger a sua conta; repassá-los permite que terceiros acessem seus dados funcionais e bancários.
- Nem o órgão nem o Sipec negociam crédito: o Ministério da Gestão e da Inovação em Serviços Públicos (MGI) e o órgão onde você trabalha não participam da negociação contratual entre você e a instituição financeira, conforme o Portal do Servidor.
- Conferência antes da anuência: quando a proposta for montada, não aceite promessas verbais. Aguarde o contrato aparecer na opção Dar Anuência no SouGov e leia com atenção a taxa mensal, a quantidade de meses e o valor líquido que realmente será depositado. Compare também o impacto do prazo no custo total do consignado.
Quer entender as condições antes de autorizar?
Se você está planejando contratar ou organizar seus contratos consignados federais, o caminho mais seguro é simular com calma e comparar números reais antes de qualquer decisão.
Na Arthur Financeira, atuamos como correspondente bancário autorizado e orientamos você a analisar a margem, o Custo Efetivo Total e o prazo ideal para o seu momento financeiro, sem pressão e sem promessas milagrosas.
Se você quiser comparar opções para o seu vínculo federal, fale com a nossa equipe pelo WhatsApp. Nós tiramos suas dúvidas com transparência; a decisão de gerar autorização e formalizar a contratação no SouGov é sempre sua.
Fontes oficiais consultadas em 2 de novembro de 2026: Ministério da Gestão e da Inovação em Serviços Públicos (MGI), Portal do Servidor / SouGov.br (FAQ Consignações) e Portaria MGI nº 984/2026. Procedimentos e nomes de botões podem sofrer atualizações pelos órgãos gestores.
Revisado e aprovado por Arthur Moller de Brito
Pesquisa feita com apoio de inteligência artificial, conferida em fontes oficiais e revisada antes da publicação.
Correspondente bancário desde 2016. Apresentador do canal @arthurfinanceira no YouTube.